Puntos clave de este artículo:
- Comprender qué es un pago inicial y cómo calcular la cantidad mínima requerida.
- Cómo el tamaño de su pago inicial impacta su costo total de hipoteca y seguro primas.
- Consejos prácticos para acelerar sus ahorros, incluyendo la gestión de la deuda y el gobierno incentivos.
- Promedio de cuentas como RRSPs y TFSA de manera efectiva.
Comprar un hogar es una de las mayores decisiones financieras que la mayoría de la gente toma, y el pago inicial es a menudo el obstáculo más grande. En Canadá, entender las reglas y estrategias para el ahorro puede hacer el camino a la propiedad mucho más suave. si eres un recién llegado o un residente de largo tiempo, tener un plan sólido es esencial.
¿Qué es un pago inicial?
Un pago inicial es la porción del precio de compra de la casa que pagas por adelantado de su propio fondos. Representa su equidad inicial en la propiedad. El saldo restante suele ser cubierto por un préstamo hipotecario de un banco o prestamista.
El tamaño de su pago inicial determina el tamaño de su hipoteca. Un pago más grande significa un hipoteca más pequeña, que conduce a pagos mensuales más bajos y menos interés pagado en la vida de el préstamo.
Cómo calcular un pago mínimo en Canadá
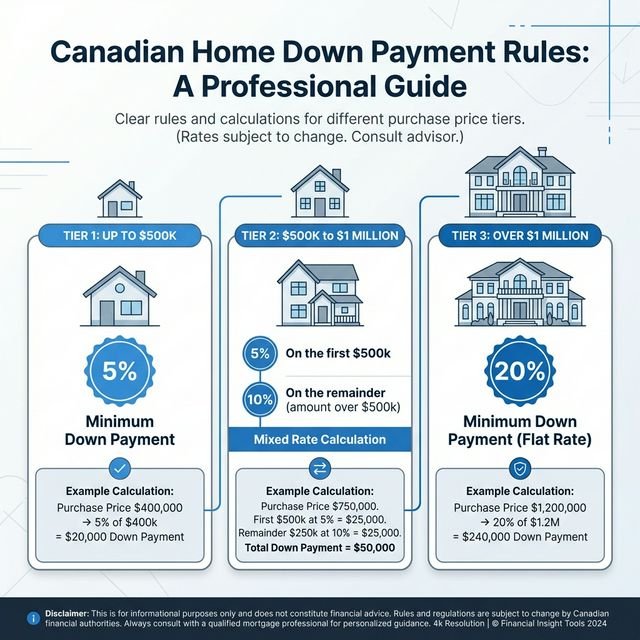
En Canadá, el pago mínimo requerido depende del precio de compra del hogar. Aquí está. el desglose:
- Precio de compra de $500,000 o menos: 5% del precio de compra.
- Precio de compra entre $500,000 y $999,999: 5% de los primeros $500,000, y 10% para la porción por encima de $500,000.
- Precio de compra de $1 millón o más: 20% del precio de compra.
Por ejemplo, si erestá comprando un hogar por $600.000:
- 5% en los primeros $500,000 = $25,000
- 10% en el resto $ 100.000 = $10,000
- Pago mínimo total de 35.000 dólares
Calculadora de pagos interactivos
Introduzca un precio de casa para ver el pago mínimo requerido.
Cómo un pago de baja afecta el costo total de su hipoteca
Su cantidad de pago inicial tiene un impacto directo en su costo total de hipoteca de dos maneras principales: seguro por defecto de interés e hipoteca.
Ahorros de interés
Bajar más dinero por adelantado reduce la cantidad principal que necesita tomar prestado. Esto naturalmente disminuye el interés total que pagará durante el período de amortización del préstamo.
Seguro por defecto de hipoteca
Si su pago inicial es inferior al 20% del precio de compra, debes contratar seguro por defecto de hipoteca (a menudo llamado seguro CMHC). Este seguro protege al prestamista en caso de que se demore de sus pagos. La prima se calcula como porcentaje de la hipoteca cantidad y se puede añadir a su saldo de hipoteca.
si puedes ahorrar un pago de descuento del 20% o más, evitas este costo del seguro por completo, que puede ahorrarte miles de dólares.
Consejos para ahorrar para un pago en Canadá
Salvar decenas de miles de dólares puede ser desalentador, pero con disciplina y la derecha estrategias, es factible. Aquí tienes 7 consejos para ayudarte a alcanzar tu objetivo.
1. Priorizar sus objetivos financieros y de vida
Antes de empezar a ahorrar, defina su cronología. ¿Cuándo quieres comprar? ¿Cuánto necesitas? Trate su fondo de pago como gasto no negociable en su presupuesto mensual. Automatización transferencias a una cuenta de ahorros dedicada el día de pago es una gran manera de asegurar que pagas primero.
2. Pagar sus deudas antes de considerar una hipoteca
La deuda de alto interés, como saldos de tarjetas de crédito, puede obstaculizar su capacidad de guardar. Centrarse en aclarar estas deudas primero. Los prestamistas también miran su relación entre deuda y ingresos al calificarte para un hipoteca. La deuda baja significa que puede calificar para una cantidad de hipoteca más grande y mejores tasas.
3. Mantén su puntaje de crédito en buena posición
Su puntaje de crédito es una tarjeta de informe de su salud financiera. Los prestamistas lo usan para determinar su confiabilidad. Una puntuación de crédito más alta le ayuda a asegurar una hipoteca con una tasa de interés más baja. Pago sus facturas a tiempo, mantener los saldos de su tarjeta de crédito bajo, y evitar solicitar demasiado nuevo crédito a la vez.
4. Borrow from your RRSP
El Plan de los compradores caseros (HBP) permite que los compradores caseros por primera vez se retiren 35.000 dólares (sin impuestos) de su Plan de Ahorro de Retiramiento Registrado (RRSP) para un pago inicial. Si estás comprando con un socio que también es un comprador de primera vez, ambos puede retirar $35,000, un total de 70.000 dólares. Debe devolver esta cantidad a su RRSP durante un período de 15 años.
5. Aproveche el incentivo del primer comprador de casa
Este programa federal ofrece una hipoteca de equidad compartida con el Gobierno de Canadá. Ofrece:
- 5% o 10% para la compra de un comprador por primera vez de una casa de nueva construcción.
- 5% para la compra de un comprador por primera vez de un reventa (existiendo) casa.
- 5% para la compra de un comprador por primera vez de un nuevo o reventa móvil / hogar manufacturado.
Este incentivo reduce sus pagos mensuales de hipoteca sin aumentar su pago inicial cantidad. necesitas pagar el incentivo cuando vendes el hogar o después de 25 años.
6. Use ahorros de su TFSA
A Cuenta de ahorros libres de impuestos (TFSA) es otra excelente herramienta. A diferencia del RRSP, Los retiros de una TFSA no son imponibles y no tienes que pagarlos. La inversión El crecimiento dentro de la cuenta también es libre de impuestos, ayudando a que sus ahorros crezcan más rápido.
7. Factor de costos de mantenimiento y otros honorarios
Al establecer su objetivo de ahorro, recuerda que el pago inicial no es el único costo inicial. Tú. también necesita ahorrar para:
- Costos de cierre: Derechos legales, impuestos de transferencia de tierras y ajustes (1,5% - 4% del precio de compra).
- Gastos de mudanza: Movers, gastos de configuración de la utilidad.
- Mantenimiento inmediato/renovaciones: Pintura, reparaciones o muebles nuevos.
Tener un búfer asegura que no te conviertas en "pobre de casa" inmediatamente después de mudarte.
Aviso legal
Este documento se refiere únicamente a la información general y no tiene por objeto proporcionar información jurídica y financiera u otros asesoramiento profesional. Para el consejo adaptado a sus circunstancias particulares, consulta un apropiado profesional. No garantizamos la exactitud, integridad o puntualidad de la información, ni debería se interpreta como una discusión exhaustiva de los temas tratados. Opiniones expresadas de los autor(s) en el momento de escribir y puede ser actualizado con el tiempo. No implícitamente o explícitamente respaldado cualquier tercero o sus consejos, opiniones, información, productos o servicios.